Prediction Markets - Der Schiedsrichter ist das Produkt

Wie die neuen Prognose-Maerkte wie Kalshi und Polymarket funktionieren und warum ihre Verlaesslichkeit nicht an der Prognose haengt, sondern am Regelwerk! Teil 1 meiner Reihe rund um diese Wettplattformen.

HIER oder auf das Widget klicken um zum begleitenden Podcast zu gelangen
Wenn ihr MeTacheles direkt unterstuetzen wollt, dann "chippt" doch einfach den Gegenwert einer Currywurst (gerne auch vegan) in meine Paypal:
oder meine Wero-Kasse:
Oder schaut direkt bei meinem neuen Sponsor vorbei... IONOS! Denn da bekommt ihr die Alternativen, die ich immer wieder bei MeTacheles anspreche:

MeTacheles funktioniert nicht ohne euch und wenn ihr glaubt, dass dieses Format auch in eurem Netzwerk ankommt, dann teilt es doch genau mit diesem.
Ganz wichtig: Den Podcast koennt ihr hier direkt oben im Browser, aber auch auf diversen Plattformen wie u.a.
Apple - Spotify - Youtube - Amazon oder als RSS-Feed
anhoeren und abonnieren. Gerade Apple & Spotify-Abrufe helfen dem Format, denn dort gibt es entsprechende Rankings!
Milliardenumsatz bei Kalshi & Polymarket
Auf was kann man heute eigentlich alles Geld setzen?
Zinsentscheidungen der US-Notenbank. Die Tageshoechsttemperatur in Paris. Nobelpreise. Den Hochzeitstermin von Taylor Swift. Papstwahlen. Startwochenenden im Kino. Ob ein Vorstandschef seinen Job behaelt. Welcher Song am Monatsende auf Platz eins der Spotify-Charts steht. Hurrikans. Erdbeben. Vulkanausbrueche. Waldbraende. Kriege... Puuuuh. Luft holen! Die Liste duerfte sich naemlich unendlich verlaengern lassen und nein, ich versuche es erst gar nicht!
Das sind keine Randphaenomene einer Krypto-Nische, sondern aktive Maerkte auf zwei Plattformen, deren Handelsvolumen in Spitzenwochen im Milliardenbereich liegt. Ich wiederhole mich hier gerne: da werden inzwischen Milliarden umgesetzt!
Weil diese Zahlen gerade ueberall auftauchen, ohne dass jemand erklaert, was da eigentlich passiert, mache ich das hier einmal grundsaetzlich. Dieser Text ist der Anker fuer alles, was ich in den kommenden Monaten zu diesem Thema schreibe werde... die Nummer ist einfach zu komplex, hat aber vor allen Dingen eine gewisse Dynamik.
Meine These vorweg, damit klar ist, worauf ich hinauswill:
Ein Prediction Market ist nur so verlaesslich wie seine Regeln und das Verfahren, das ueber die Auszahlung entscheidet!
Nicht die Frage oben auf der Seite ist das Produkt. Sondern das, was darunter im Kleingedruckten steht. Und da schaut bisher kaum jemand hin!
Wie so ein Ding ueberhaupt funktioniert
Ein Prediction Market — auf Deutsch Vorhersagemarkt — ist im Kern eine Ja-Nein-Frage mit einem Preisschild.
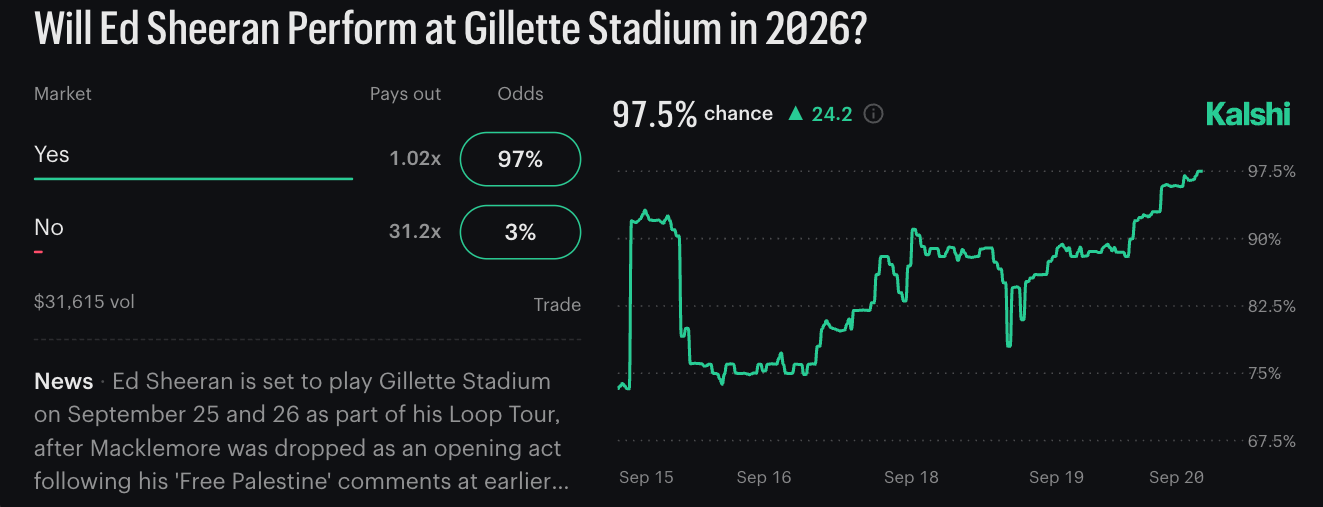
Beispiel: Erkennt die US-Regierung bis 2029 offiziell die Existenz von Ausserirdischen an? Es gibt Anteile auf Ja und Anteile auf Nein. Wer kauft, zahlt einen Preis zwischen null und einem Dollar. Tritt das Ereignis nach den Vertragsregeln ein, zahlt der Ja-Anteil einen Dollar und der Nein-Anteil nichts. Tritt es nicht ein, ist es umgekehrt.
Ralf aus Recklinghausen wuerde an dieser Stelle fragen, warum ein Anteil denn nun 37 Cent kostet und nicht 40.
Weil der Preis die Einschaetzung des Marktes ausdrueckt. 37 Cent entsprechen einer marktimplizierten Wahrscheinlichkeit von rund 37 Prozent. Wer glaubt, die Aussicht stehe besser, kauft. Wer glaubt, sie stehe schlechter, verkauft. Der Preis bewegt sich, bis niemand mehr einen Vorteil sieht.
Und jetzt der Satz, den die Branche ungern hoert: Marktimpliziert ist nicht dasselbe wie gemessen. Eine CEPR-Auswertung der Kalshi-Maerkte findet systematische Verzerrungen — guenstige Kontrakte gewinnen seltener, als ihr Preis nahelegt — und warnt ausdruecklich davor, Preise als unverzerrte Wahrscheinlichkeitsschaetzungen zu lesen.
Gehandelt wird also nicht die Wahrheit. Gehandelt wird die Aussicht auf eine Auszahlung nach den Vertragsregeln.
Diesen Satz bitte unbedingt merken merken, denn der ist von fundamentaler Wichtigkeit fuer die gesamte Reihe!
Anders als beim Buchmacher wettet man nicht gegen das Haus, sondern gegen andere Teilnehmer. Die Plattform kassiert eine Transaktionsgebuehr, verdient also am Umsatz und nicht am Ausgang. Das ist der Grund, warum die Betreiber sich nicht als Wettbueros verstehen, sondern als Boersen.
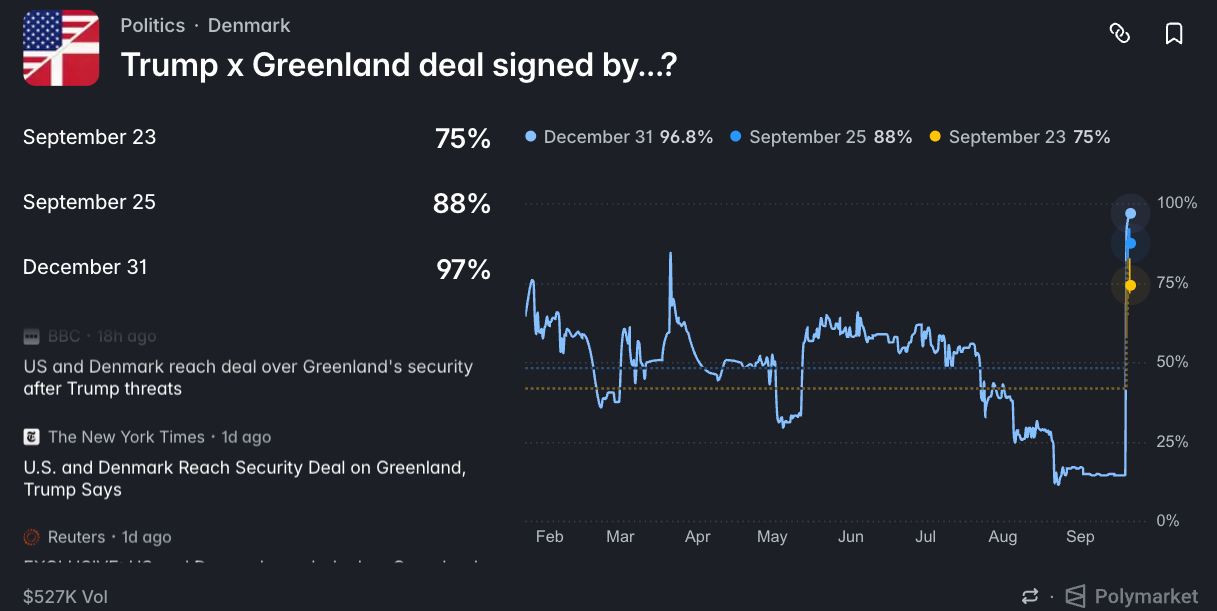
Zwei Anbieter dominieren. Kalshi, 2018 von zwei MIT-Absolventen gegruendet, erhielt nach einem mehrjaehrigen Zulassungsverfahren im November 2020 die CFTC-Lizenz als regulierte Terminboerse und startete im Juli 2021. Polymarket, 2020 gegruendet, lief lange offshore, musste den US-Markt nach einem Vergleich mit der CFTC verlassen und kam 2025 ueber den Kauf einer lizenzierten Boerse zurueck.
Wichtig dabei: Polymarket betreibt heute zwei getrennte Angebote — die internationale Plattform und eine separat gefuehrte, CFTC-regulierte US-Boerse. Wenn spaeter von UMA die Rede ist, geht es um die internationale Plattform.
Die Idee ist alt, und sie ist gut
Jetzt der Teil, den Kritiker gern ueberspringen: Das Konzept ist wissenschaftlich fundiert und ehrlich gesagt komme ich immer mal wieder an den Punkt an dem ich mir denke: wow, das ist ziemlich genial!
Im Sommer 1988 startete an der University of Iowa ein Experiment, aus dem die Iowa Electronic Markets wurden. Studierende handelten Anteile auf Bush und Dukakis, Einsatzgrenze 500 Dollar. Kein Geschaeftsmodell, ein Forschungsinstrument.
Es funktionierte verstoerend gut. Die Studie von Berg, Nelson und Rietz verglich Marktpreise mit 964 Umfragen aus fuenf Praesidentschaftswahlen: In 74 Prozent der Faelle lag der Markt naeher am Ergebnis.
Zwei Einschraenkungen gehoeren sofort dazu. Gemessen wurde die Naehe zum spaeteren Stimmenanteil der beiden grossen Parteien, nicht eine allgemeine Trefferquote bei Ja-Nein-Ereignissen. Und Erikson und Wlezien halten dagegen, dass der Vergleich schief liegt: Gegen rohe Umfragewerte gewinnt der Markt, gegen Umfragen, die um den ueberzeichneten Vorsprung des Favoriten bereinigt sind, verliert er.
Der Streit geht also nicht um die Zahl. Er geht um die Vergleichsmethode.
Die Mechanik bleibt trotzdem bestechend. Wer Geld auf eine Meinung setzt, muss sie ernst nehmen. Wunschdenken kostet. Parteibuch kostet auch... und die Preise sammeln verstreutes Privatwissen ein, das in keiner Umfrage auftaucht — der Mitarbeiter, der die Zahlen vorab sieht, der Anwohner, der die Explosion hoert. James Surowiecki lieferte 2004 den Begriff, der seither jedes Pitchdeck der Branche schmueckt: die Weisheit der vielen. Oh wunder, ich habe dies tatsaechlich in meinem ersten TEDx-Talk 2013 verbaut und damals den absoluten Klassiker ausgegraben: Das Gewicht eines Zuchtbullens!
Darauf bauen die Betreiber ihre gesamte Erzaehlung. Soziale Medien belohnen Empoerung, ein Wettmarkt belohnt Richtigkeit. Skin in the game statt Reichweite und damit eine voellig neue Verdienstmoeglichkeit fuer die eigenen Kaffeesatzlesereien.
Das ist ein starkes Argument, und es stimmt in Teilen.
Was dabei untergeht: Iowa hatte einen 500-Dollar-Deckel, und den gibt es dort bis heute. Er garantiert nicht, dass niemand den Preis praegt, aber er begrenzt, wie viel Geld ein Einzelner dafuer einsetzen kann. Die kommerziellen Plattformen kennen Positionsgrenzen — nichts davon in dieser Groessenordnung!
Warum das gerade jetzt explodiert
Drei Dinge kamen zusammen...
Die US-Wahl 2024 lieferte die Erzaehlung. Die Marktpreise zeigten frueh einen Vorsprung fuer Trump, deutlicher als viele Umfragen. Was meist fehlt: Ein einzelner franzoesischer Grosswetter setzte ueber mehrere Konten zweistellige Millionenbetraege auf Trump; spaetere Recherchen kamen auf elf Konten und deutlich groessere Summen als zunaechst berichtet. Wie stark er den Preis wirklich bewegt hat, ist damit noch nicht belegt... dennoch fiel die Nummer auf!
Dann kam der juristische Durchbruch. Die CFTC hatte Kalshi untersagt, Kontrakte auf Wahlausgaenge zu listen. Kalshi klagte und gewann 2024 vor einem Bundesgericht. Die Behoerde zog ihre Berufung 2025 zurueck.
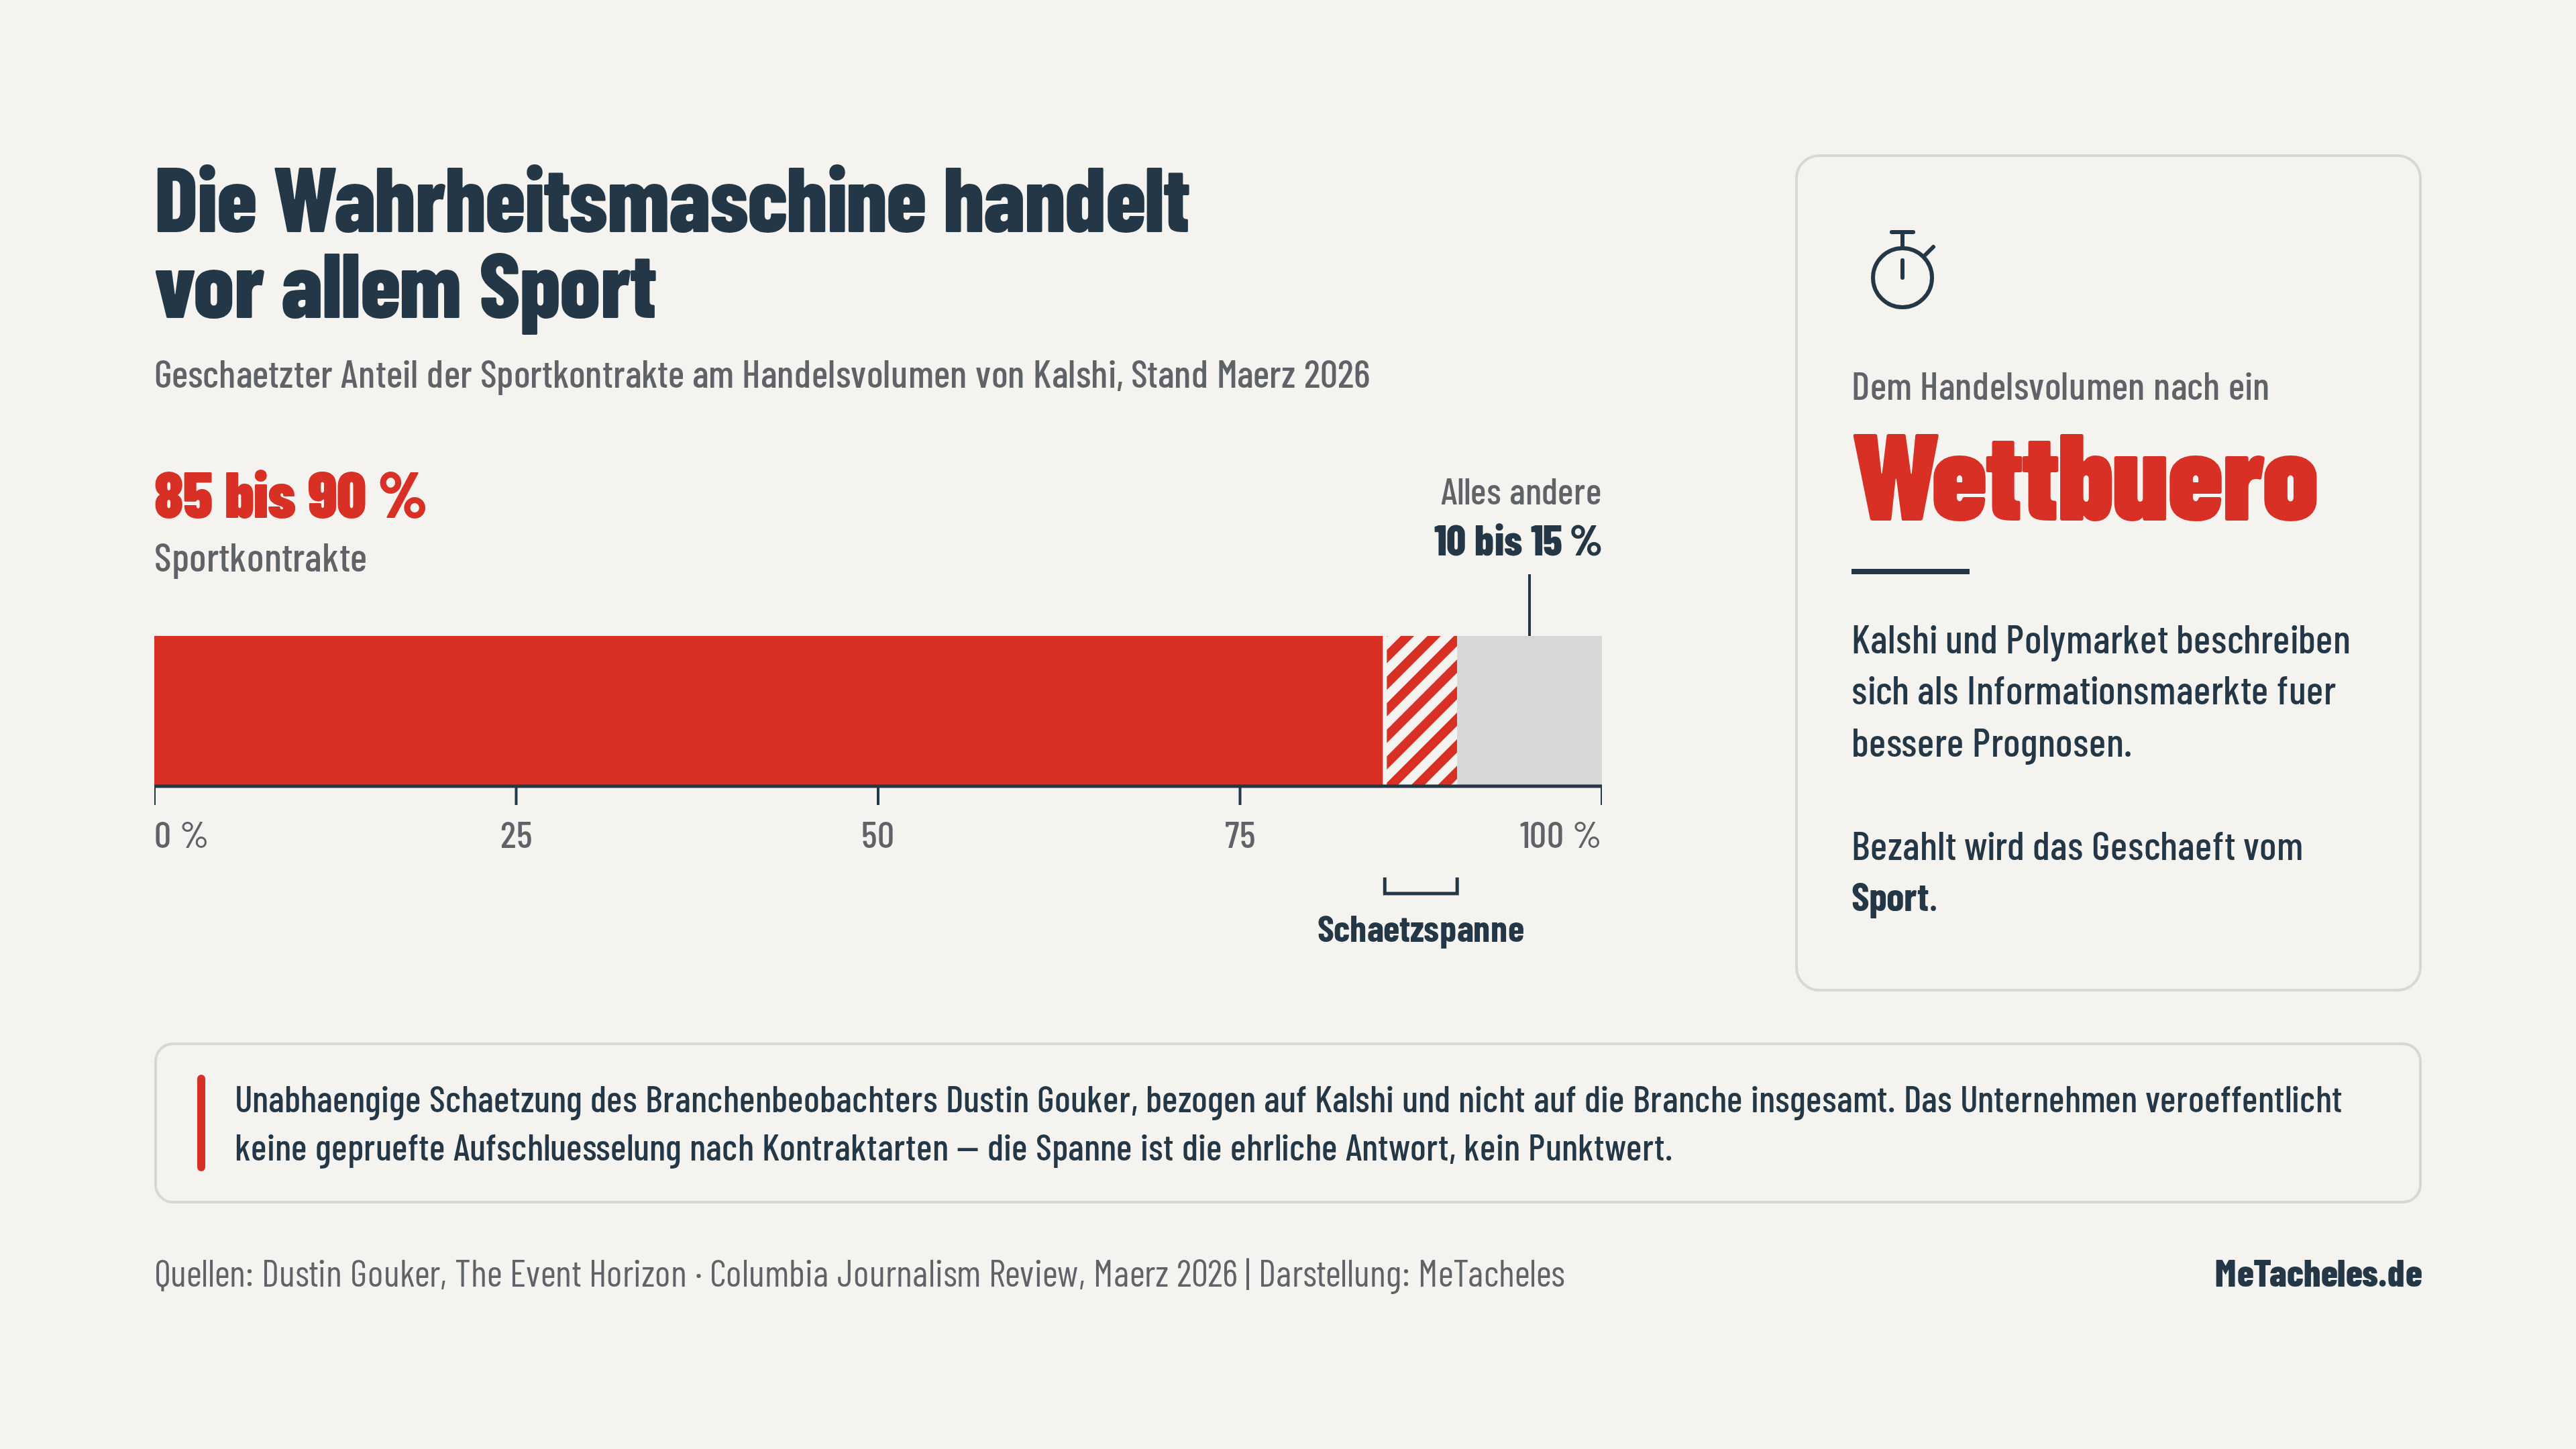
Und dann kam der Sport. Was auch sonst? Nach unabhaengiger Schaetzung des Branchenbeobachters Dustin Gouker entfallen 85 bis 90 Prozent des Kalshi-Volumens auf Sportkontrakte. Hold your hordes... die Aussage gilt fuer Kalshi, nicht automatisch fuer die ganze Branche.
Das sollte man sich trotzdem auf der Zunge zergehen lassen. Eine Plattform, die als Infrastruktur fuer bessere kollektive Entscheidungen antritt, macht ihr Geschaeft weit ueberwiegend mit Sportwetten. Warum habe ich an dieser Stelle direkt diesen bescheuerten "Tipico"-Jingle im Kopf? Sorry, wenn euch das nun aehnlich geht... ich weiss das Dingen nervt!
Aber zurueck zu Gouker, denn seine Einordnung ist unsentimental: Aus Nutzersicht gebe es keinen Unterschied zum Gluecksspiel. Und genau darum laeuft gerade ein Rechtsstreit mit mehr als einem Dutzend Verfahren zwischen Bundesstaaten, Aufsicht und Plattformen... und keine Angst, in einer meiner kommenden Ausgaben werde ich das ausfuehrlich servieren.
Der Konstruktionsfehler
Und jetzt zu der Stelle, die mich an diesem Komplex tatsaechlich umtreibt und weshalb ich diese Recherche vor einigen Monaten gestartet habe,
Eine Aktie verkoerpert eine Unternehmensbeteiligung. Ein Ereigniskontrakt verkoerpert einen Anspruch, der nur dann etwas wert ist, wenn ein genau definiertes Ergebnis auch festgestellt wird. Deshalb braucht jeder einzelne Markt zwei Dinge: eine Regel, die festlegt, was als Eintritt zaehlt. Und ein Verfahren, das diese Regel auf die Wirklichkeit anwendet.
Wer die Regel auslegt, bestimmt das Ergebnis. Nicht die Schlagzeile!
Zwischen beidem liegt ein Unterschied, den man leicht ueberliest. Eine Behoerde, ein Messgeraet oder ein Medium liefert eine Information. Das Verfahren — im Jargon Oracle — macht daraus ein verbindliches Abrechnungsergebnis. Das ist nicht dasselbe!
Wie weit beides auseinanderliegen kann, zeigte ein Markt, ueber den 2025 die halbe Krypto-Welt gestritten hat: Wird Wolodymyr Zelensky vor Juli in einem Anzug fotografiert werden?
Am 24. Juni erschien er auf einem NATO-Gipfel in den Niederlanden in dunklem Sakko, dazu passende Hose, Hemd mit Kragen. BBC, New York Post und zahlreiche weitere Medien nannten das einen Anzug. Zunaechst wurde eine Aufloesung mit Ja vorgeschlagen.
 Sebastian Sinclair
Dann kam der Widerspruch. Die Regel verlangte einen Konsens glaubwuerdiger Berichterstattung, und ueber diesen Konsens entschied nicht Polymarket, sondern das externe Protokoll UMA — per Abstimmung seiner Token-Inhaber. Vorschlag Ja, angefochten. Vorschlag Nein, angefochten. Nach rund neun Tagen stand endgueltig Nein. Decrypt hat den Ablauf dokumentiert, Forbes die Systemfrage dahinter gestellt.
Ich habe keine Ahnung, ob Zelensky an diesem Tag einen Anzug trug und, oh Wunder, das ist auch ueberhaupt nicht der Punkt!
Der Punkt ist: Es gab eine Antwort, die Medien weltweit gaben.... und eine andere, die ausgezahlt wurde! Belegt ist damit ein erheblicher Auslegungsstreit — nicht, dass die Abstimmung manipuliert wurde. Dafuer muesste man zeigen, wie der verlangte Konsens tatsaechlich ausgelegt wurde und wer wie abgestimmt hat. Viele Anzug-Schlagzeilen ersetzen diese Pruefung nicht.
Belegt ist aber auch: Wer die Regel auslegt, bestimmt das Ergebnis. Nicht die Schlagzeile!
Und wie die Branche selbst darueber denkt, muss man nicht interpretieren. UMA beschreibt sich in der eigenen Dokumentation als "decentralized truth machine". Dezentrale Wahrheitsmaschine. Das ist kein Vorwurf von aussen, das ist die Selbstbeschreibung.
Zwei Schiedsrichter, zwei Probleme
Jetzt koennte man sagen: schoen, ein Krypto-Protokoll hat gestritten, das ist ein Polymarket-Problem.
Ist es nicht. Es gibt zwei Modelle, und beide buendeln Entscheidungsmacht an einer Stelle, die kaum jemand kontrolliert.
Bei der internationalen Polymarket-Plattform entscheidet UMA. Es gibt dort ein formalisiertes Einspruchsverfahren mit Fristen und Sicherheitsleistung — wer widerspricht, muss Geld hinterlegen. Ein Einspruchsweg existiert also. Er ist nur begrenzt: Nach der endgueltigen UMA-Entscheidung kann Polymarket das technische Ergebnis nach eigener Dokumentation nicht mehr aendern.
Die Kritik der Haendler setzt eine Ebene tiefer an. Das Anreizsystem belohne, mit der vermuteten Mehrheit zu stimmen, nicht mit den Tatsachen. Dazu kommt die Konzentration: Nach einer Auswertung des Analysehauses Sentora aus dem Sommer 2025 liegen rund 95 Prozent der UMA-Token bei Grossinhabern. Die Zahl ist mit Vorsicht zu lesen — Tokenbesitz, tatsaechlich eingesetzte Stimmrechte und abgestimmtes Verhalten sind drei verschiedene Dinge. Sie beschreibt also ein Risiko, keinen Nachweis.
Kalshi macht es umgekehrt. Als regulierte Boerse benennt das Unternehmen in den Vertragsbedingungen eine Quelle und loest intern dagegen auf. Und es hat sehr wohl einen Korrekturmechanismus: Das bei der CFTC hinterlegte Regelwerk sieht in Regel 7.1 einen Market Outcome Review Process vor, den Kalshi vor der Abrechnung einleiten kann.
Wer jetzt denkt, damit sei das Problem geloest, sollte die Regel zu Ende lesen. Der Review wird nach eigenem Ermessen eingeleitet. Ein Outcome Review Committee entscheidet binnen 24 Stunden. Und dessen Entscheidungen sind nach dem Regelwerk endgueltig.
Noch aufschlussreicher ist Regel 6.3. Laesst sich ein Ergebnis nicht feststellen, kann Kalshi die Auszahlung am zuletzt gehandelten Preis ausrichten. Im Klartext: Wenn die Welt keine Antwort liefert, wird der Marktpreis selbst zur Antwort.
Das ist, so denke ich zumindest, der praezise Punkt, an dem meine Kritik ansetzt. Nicht an unterstellten Motiven, sondern an drei Dingen: wie viel Auslegungsspielraum in einer Hand liegt, wie nachvollziehbar entschieden wird, und wie begrenzt die Moeglichkeit ist, eine Entscheidung anzufechten.
Und wer schreibt die Regel ueberhaupt? Bei beiden Plattformen das jeweilige Marktteam. Nutzer koennen bei Polymarket Vorschlaege einreichen, die verbindliche Formulierung stammt vom Unternehmen. Daran ist nichts Anruechiges. Entscheidend ist, ob sie vorher einsehbar ist, ob klar ist, wer sie auslegt, und ob man ihre Anwendung anfechten kann.
Warum das mehr ist als eine Kuriositaet
So jetzt nehmen wir, falls noch nicht geschehen, die Nummer mal so richtig ernst und denken dies zu Ende...
Wenn die Feststellung des Ergebnisses ueber die Auszahlung entscheidet, dann ist sie der wertvollste Punkt im System. Und damit auch der lohnendste Angriffspunkt.
- Sie kann an einem Messgeraet haengen. Messgeraete stehen irgendwo herum und lassen sich anfassen.
- Sie kann an einer Meldung haengen. Meldungen werden von Menschen geschrieben, und Menschen haben Adressen.
- Sie kann an einer Chartposition haengen, einer Statistik, einer Zahl, die aus einem System faellt. Systeme lassen sich fuettern.
Und sie kann an einem Ereignis haengen, das jemand herbeifuehren kann.
Wie gross der Anreiz im Einzelfall ist, laesst sich dabei nicht am Handelsvolumen ablesen. Kumuliertes Volumen ist weder der Auszahlungstopf noch der moegliche Gewinn aus einer Manipulation; dafuer braeuchte man die aufbaubare Position, die Liquiditaet und die Kosten des Angriffs. Dass der Anreiz existiert, folgt aber schon aus der Konstruktion.
Ob und wo daraus tatsaechlich Manipulation geworden ist — mit Strafanzeigen, Anklagen und Drohungen gegen Journalisten — all das rollen wir in einer der kommenden Ausgaben auf, denn ansonsten haette ich hier ein halbes Buch servieren muessen.
Btw. ich bin kein Gegner von Prediction Markets. Die Iowa-Idee war gut, und wer Wahrscheinlichkeiten oeffentlich handelbar macht, macht auch Selbsttaeuschung sichtbar.
Aber wer diese Maerkte fuer eine Wahrheitsmaschine haelt, hat den falschen Teil angeschaut. Die Frage oben auf der Seite ist die Schlagzeile. Das Produkt steht darunter.
Und da steht, nach welchen Regeln entschieden wird, wer entscheidet — und was man tun kann, wenn man die Entscheidung fuer falsch haelt.
Dir hat diese Ausgabe gefallen? Dann teile diese doch mit deinem Netzwerk. MeTacheles ist kostenlos, extrem zeitaufwendig & genau deshalb spiele ich jetzt auch ein wenig Staubsaugervertreter 😎
Zum Podcast: Apple - Spotify - Amazon oder RSS-Feed
Bleibt gesund!
Sascha
Quellen
Grundlagen und Wissenschaft
- Berg, Nelson, Rietz: Prediction Market Accuracy in the Long Run, International Journal of Forecasting 24(2), 2008
- Erikson, Wlezien: Are Political Markets Really Superior to Polls as Election Predictors?, Public Opinion Quarterly 72(2), 2008
- Iowa Electronic Markets, University of Iowa
- Ein Bericht des Daily Iowan zur Geschichte des Projekts, mit deutlicher Kritik der Forscher an den kommerziellen Plattformen
- CEPR zu systematischen Preisverzerrungen bei Kalshi
- Jacobin zur Kritik am Weisheit-der-vielen-Argument
Regelwerke und Verfahren
- KalshiEX-Regelwerk, hinterlegt bei der CFTC — Regel 6.3 und Regel 7.1, Market Outcome Review Process
- UMA-Dokumentation — Selbstbeschreibung als "decentralized truth machine", Ablauf des Optimistic Oracle
- Polymarket-Dokumentation zu Markterstellung und Einspruchsverfahren
Der Fall Zelensky
- Decrypt zum Ablauf der Aufloesung
- Forbes zur Funktionsweise des UMA-Oracles
- CoinDesk zur Kritik der Haendler am Abstimmungsverfahren
Branche und Regulierung
- Columbia Journalism Review: Interview mit Dustin Gouker, Maerz 2026
- CoinDesk zur US-Rueckkehr von Polymarket
- Bloomberg Law zum Rechtsstreit um Sportkontrakte